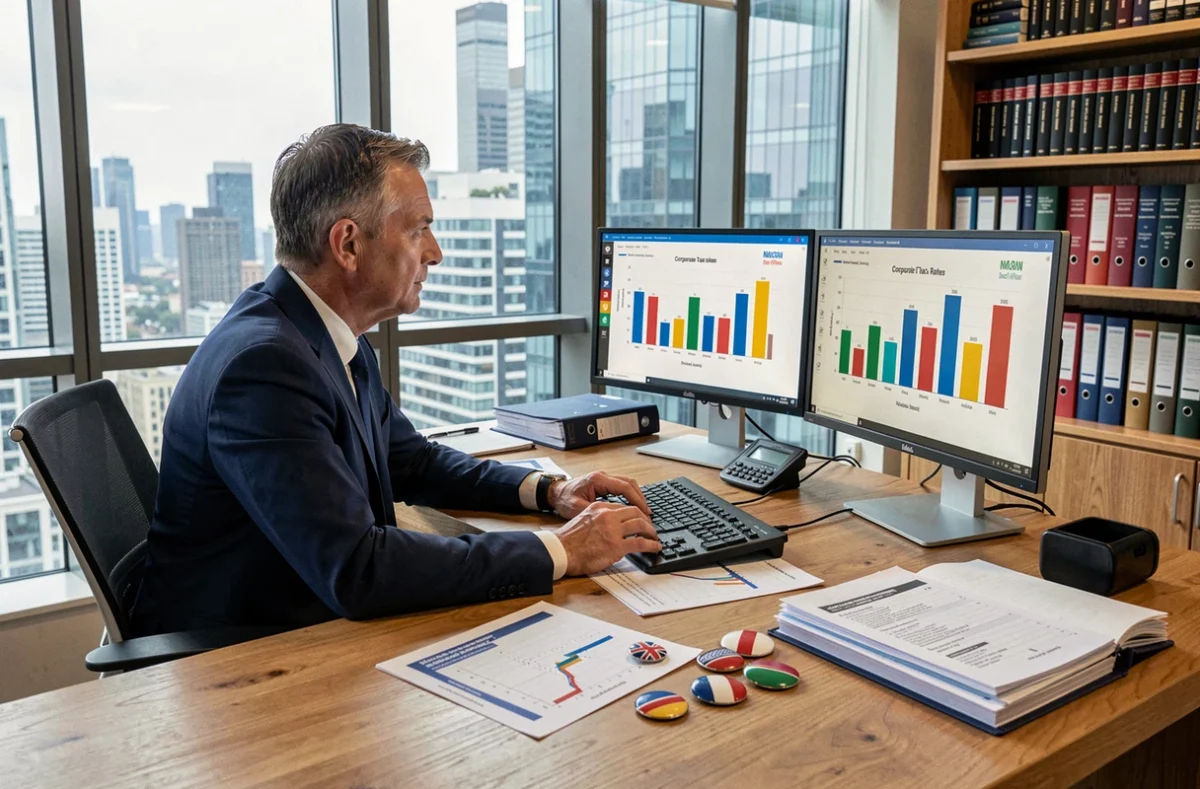
Un entrepreneur français qui compare les taux d’imposition sur les sociétés trouve des écarts spectaculaires : certains territoires affichent un taux proche de zéro, d’autres dépassent largement la moyenne mondiale. Le réflexe naturel consiste à viser le taux le plus bas. Mais ce chiffre, pris isolément, raconte une histoire incomplète. Les cotisations sociales, les impôts sur le patrimoine, les obligations déclaratives et les nouvelles règles internationales anti-abus changent radicalement le calcul final.
Charge fiscale réelle : pourquoi le taux affiché ne suffit pas
Prenons un exemple simple. Deux pays proposent un impôt sur les sociétés à des niveaux très différents. Le premier affiche un taux bas, mais impose des cotisations patronales élevées, une taxe sur la propriété et des frais de conformité importants. Le second applique un taux facial plus haut, mais offre des crédits d’impôt recherche généreux et des cotisations modérées.
Une analyse qui se compare les pays au meilleur système fiscal montre bien cette complexité : la charge totale dépend de la structure complète, pas d’un seul indicateur.
L’Indice international de compétitivité fiscale 2025 de la Tax Foundation illustre ce point. Il évalue les 38 pays de l’OCDE sur plus de 40 variables, dont la neutralité des règles et la compétitivité globale. La Suisse, par exemple, se classe bien pour les règles transfrontalières et les impôts sur la consommation, mais recule nettement sur les impôts fonciers. Un même pays peut donc être attractif sur un axe et pénalisant sur un autre.
Pour un salarié expatrié, la question se pose différemment. Le taux marginal d’impôt sur le revenu compte, mais la part des recettes publiques provenant des cotisations sociales pèse souvent plus lourd dans le bulletin de paie. Ce type d’indicateur, absent des palmarès fondés sur un taux isolé, permet de distinguer la charge globale réelle du taux légal affiché.
Impôt minimum mondial de 15 % : ce qui change pour les entreprises
Le Pilier Deux de l’OCDE a introduit un impôt minimum effectif de 15 % pour les groupes multinationaux dépassant un certain seuil de chiffre d’affaires. Hong Kong a mis en place ses règles à partir de 2025 : si l’imposition effective d’une entité y est inférieure au minimum, un impôt complémentaire peut être prélevé.
Les territoires à fiscalité quasi nulle perdent une partie de leur avantage pour les grands groupes. Un holding installé dans un pays sans impôt sur les sociétés peut désormais se voir appliquer un complément d’impôt dans la juridiction de la maison mère.
Deux nuances à retenir :
- Cette règle ne concerne pas toutes les entreprises. Les PME et les indépendants en dessous du seuil de chiffre d’affaires prévu restent hors du champ d’application.
- Les incitations fiscales (crédits d’impôt, super-déductions) ne disparaissent pas, mais leur effet net peut diminuer si elles font passer l’imposition effective sous le plancher de 15 %.
- Le coût de conformité augmente : les groupes concernés doivent produire des déclarations supplémentaires dans chaque juridiction, ce qui génère des frais comptables et juridiques non négligeables.
Pour un entrepreneur individuel ou une startup, cette règle ne change rien directement. Mais elle signale une tendance de fond : la concurrence fiscale entre États se déplace du taux facial vers la qualité de l’environnement réglementaire, la simplicité administrative et les accords bilatéraux.
Comparatif par profil : salarié, entrepreneur, investisseur
Comparer des systèmes fiscaux sans préciser le profil du contribuable n’a pas de sens. Un régime avantageux pour un investisseur immobilier peut être défavorable pour un freelance du numérique.
Salarié expatrié
Le critère décisif est la combinaison impôt sur le revenu plus cotisations sociales. Certains pays du Golfe n’appliquent pas d’impôt sur le revenu des personnes physiques, ce qui attire les cadres à hauts salaires. Mais l’absence de système social public oblige à souscrire des assurances privées, dont le coût peut compenser une partie de l’économie fiscale.
Un pays sans impôt sur le revenu n’est pas forcément moins cher qu’un pays à fiscalité modérée avec couverture sociale incluse.
Entrepreneur avec société
Les critères pertinents dépassent le taux d’IS :
- Existence de conventions fiscales pour éviter la double imposition sur les dividendes et redevances
- Régime de TVA et seuils d’enregistrement, qui déterminent la charge administrative dès les premières ventes
- Règles de substance économique : plusieurs juridictions exigent désormais une présence réelle (bureaux, employés, prises de décision locales) pour accorder leurs avantages fiscaux
- Délais et coûts de création d’entreprise, qui varient de quelques jours à plusieurs mois selon les pays
Investisseur patrimonial
L’impôt sur les plus-values, les droits de succession et l’éventuel impôt sur la fortune constituent le trio à examiner. Certains pays européens comme le Portugal ont proposé des régimes spécifiques pour les résidents non habituels, mais ces dispositifs évoluent régulièrement et peuvent être modifiés ou supprimés.
Vérifier la stabilité du cadre fiscal sur cinq à dix ans compte autant que le taux en vigueur au moment de l’installation.
Règles anti-abus et coût de conformité : le filtre oublié
Un transfert de résidence fiscale mal préparé peut déclencher une imposition sur les plus-values latentes dans le pays de départ. La France applique un dispositif de ce type, appelé exit tax, qui cible les participations significatives. D’autres pays européens disposent de mécanismes comparables.
Au-delà du départ, le maintien de la conformité dans le pays d’accueil représente un coût récurrent. Obligations déclaratives multiples, traduction de documents, recours à des cabinets locaux : ces frais réduisent l’économie fiscale théorique.
Le vrai gain fiscal se calcule après déduction de tous les coûts de conformité, pas uniquement sur la différence de taux entre deux pays. Un système fiscal lisible, stable et doté de conventions bilatérales solides offre souvent un meilleur rapport coût-bénéfice qu’un paradis fiscal sur le papier, assorti de contraintes administratives lourdes et d’une réputation qui complique les relations bancaires.
Le choix du pays le plus adapté dépend d’un arbitrage entre le taux effectif global, la qualité des infrastructures publiques financées par l’impôt, et la prévisibilité du cadre réglementaire. Un taux bas dans un environnement instable coûte souvent plus cher qu’un taux modéré dans un pays où les règles du jeu ne changent pas chaque année.